
【大河财立方 记者 徐兵】利润增长,偿付能力却下降。这是君龙人寿2026年上半年成绩单中一个值得关注的反差。
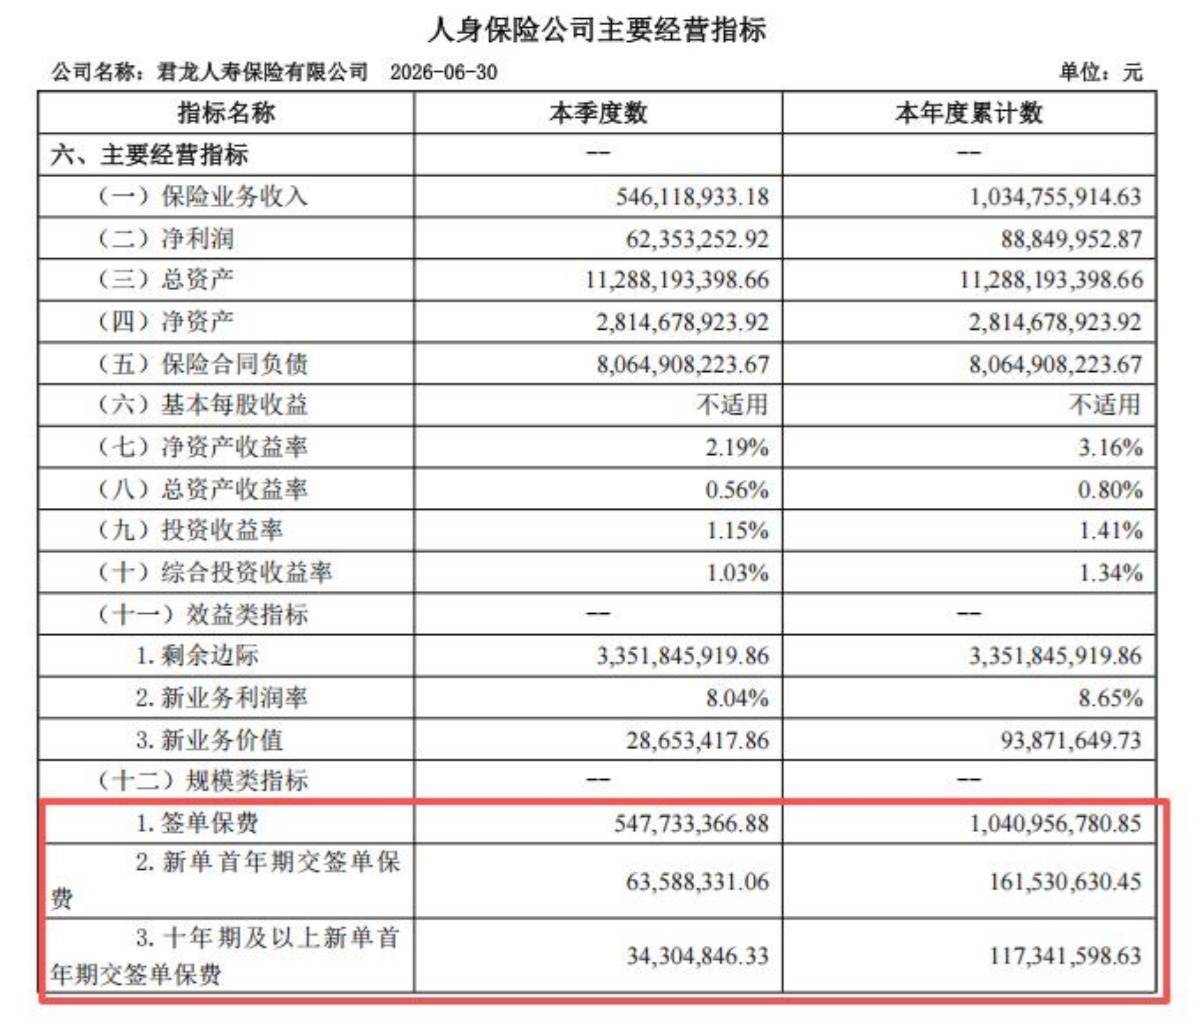
近日,君龙人寿披露2026年第二季度偿付能力报告。数据显示,今年上半年,公司实现保险业务收入10.35亿元,净利润8885万元。其中,二季度净利润6235万元,占上半年净利润七成左右。
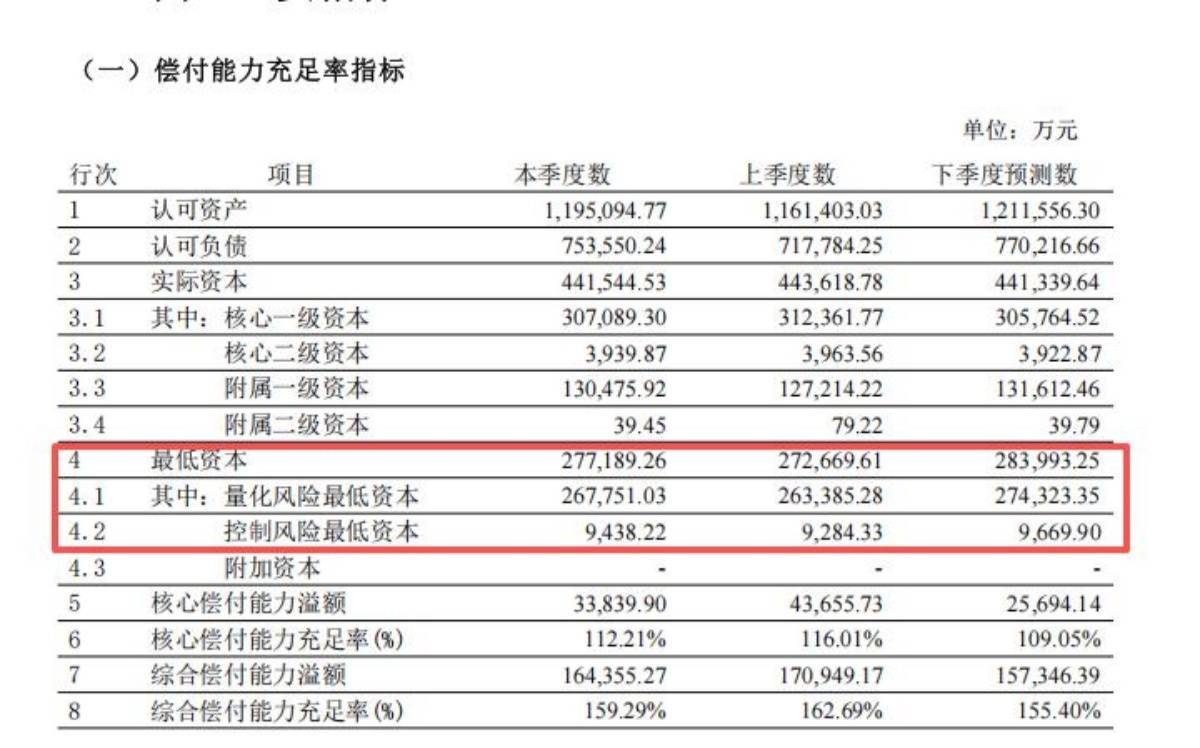
但另一边,截至二季度末,君龙人寿核心偿付能力充足率为112.21%,较上季度下降3.8个百分点;综合偿付能力充足率159.29%,下降3.4个百分点。实际资本由44.36亿元降至44.15亿元,最低资本则由27.27亿元增至27.72亿元。
一边赚钱,一边资本安全垫继续收窄。这比单纯的利润增长更值得关注。

赚了近8900万元,为什么偿付能力还在降?
从监管标准看,君龙人寿目前偿付能力仍处于达标区间,最近两次风险综合评级均为BBB。
但问题在于趋势。
报告显示,公司预计下一季度核心偿付能力充足率还将进一步降至109.05%,综合偿付能力充足率降至155.40%。也就是说,至少从公司自己的预测来看,偿付能力下行压力尚未结束。
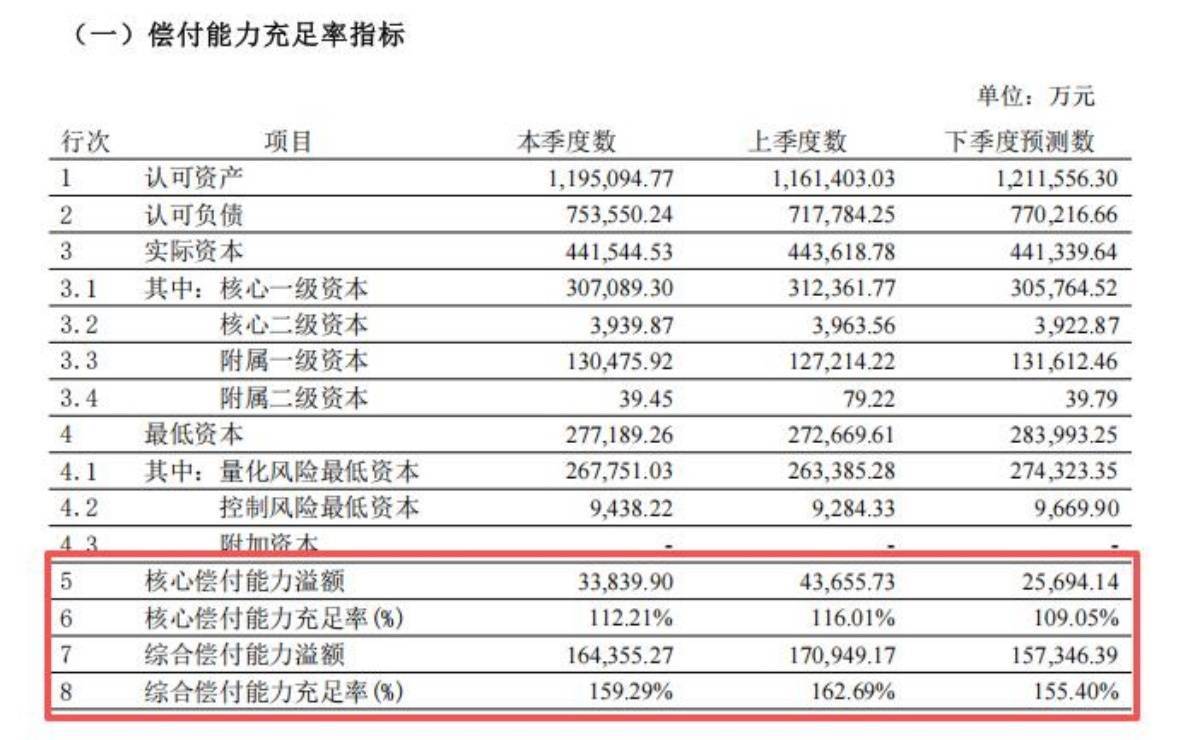
君龙人寿对此给出的解释很直接:二季度实际资本较上季度减少2074万元,最低资本则增加4520万元,主要受750天无风险利率下行引发准备金增提以及保险业务扩张带来的最低资本占用增加的影响。
一位财务领域人士向记者解释,在低利率环境下,寿险公司可能同时面临准备金压力和资本占用上升。“不能简单理解为公司赚钱了,偿付能力就一定会提高。更关键的是,内生资本积累速度,能不能跑赢业务扩张带来的资本消耗。”
截至二季度末,君龙人寿最低资本达到27.72亿元,其中量化风险最低资本26.78亿元。寿险业务保险风险最低资本约20.98亿元,市场风险最低资本约14.25亿元,其中利率风险最低资本约10.45亿元。
这意味着,随着业务继续做大,君龙人寿面对的已经不只是“保费卖多少”的问题,而是每新增一笔业务之后,资本能不能同步跟上。利润是利润,资本是资本。能赚钱只是第一步,能把利润持续沉淀成资本,才是寿险公司的硬实力。
互联网撑起近六成保费,规模起来了,价值呢?
另一组值得拆解的数据,是渠道结构。
今年上半年,君龙人寿累计签单保费10.41亿元,其中互联网渠道达到5.94亿元,占比约57%;银保渠道约2.50亿元,个人渠道约1.34亿元。
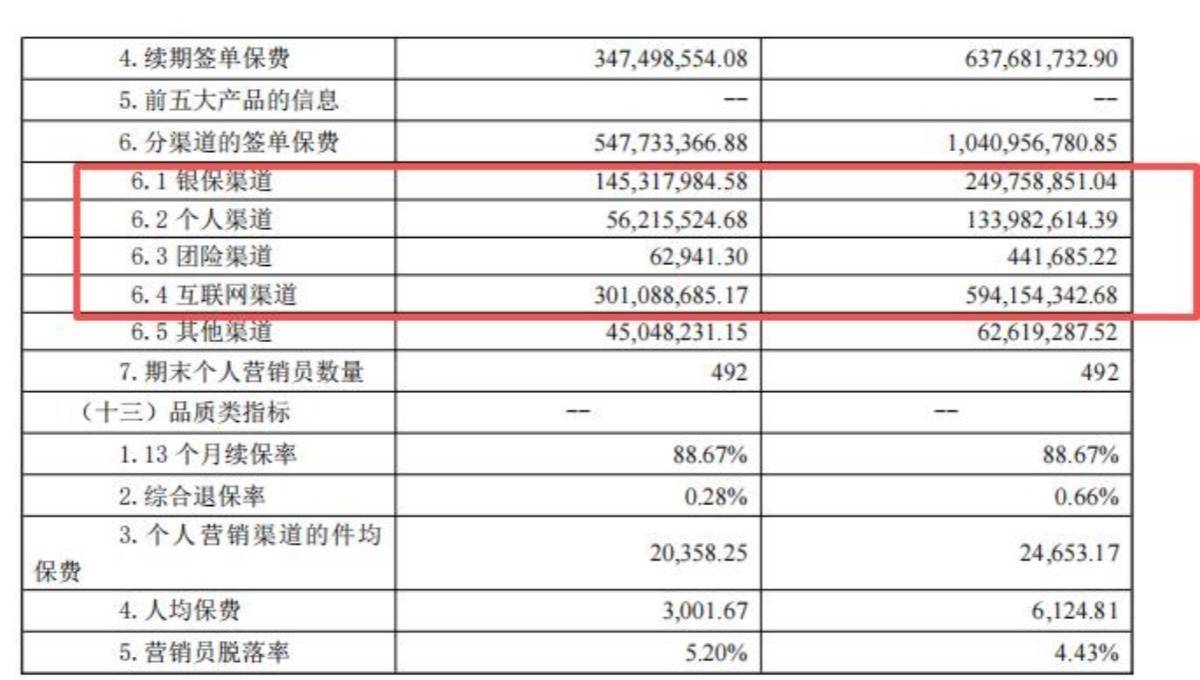
换句话说,君龙人寿超过一半的签单保费来自互联网。产品端也印证了这一点。上半年公司前五大产品中,有3款为互联网重疾险,另外两款为分红型两全保险。互联网显然已经成为君龙人寿重要的业务发动机。
但对于保险公司来说,卖得多从来不等于价值高。上半年,公司新业务价值9387万元,新业务利润率8.65%;其中二季度新业务价值2865万元,新业务利润率降至8.04%。
北京一位寿险公司人士向记者表示,互联网渠道获客范围广、扩张快,但真正衡量业务质量,还要看获客成本、续保率、赔付水平以及长期价值。“如果规模增长很快,但资本占用和价值创造没有同步改善,这种增长的含金量就要打问号。”
值得注意的是,君龙人寿上半年规模保费同比增速为14.63%,而上季度该指标为40.08%,增速明显回落;综合退保率由0.42%升至0.66%,现金及流动性管理工具占比则由6.75%降至4.61%。当然,一个季度的数据变化尚不足以判断业务质量恶化。公司13个月续保率仍为88.67%,流动性指标也符合监管要求。
但真正值得追问的是:当互联网保费撑起半壁江山之后,君龙人寿能不能把流量变成长期价值,把规模变成资本积累?
截至二季度末,公司总资产112.88亿元,保险合同负债80.65亿元;今年上半年投资收益率为1.41%,综合投资收益率为1.34%,而近三年平均投资收益率和综合投资收益率分别为4.57%、6.18%。
这意味着,君龙人寿未来面对的是一道更难的算术题:既要增长,又要价值;既要投资收益,又要控制资本消耗。
从半年成绩单看,君龙人寿已经实现盈利,但偿付能力安全垫却在继续收窄。真正需要回答的问题,已经不是“还能不能继续增长”,而是当业务继续往前冲时,资本补充和价值创造,能不能跟得上。
责编:岳炎霖 | 审校:张翼鹏 | 审核:李震 | 监审:古筝
思考资本提示:文章来自网络,不代表本站观点。